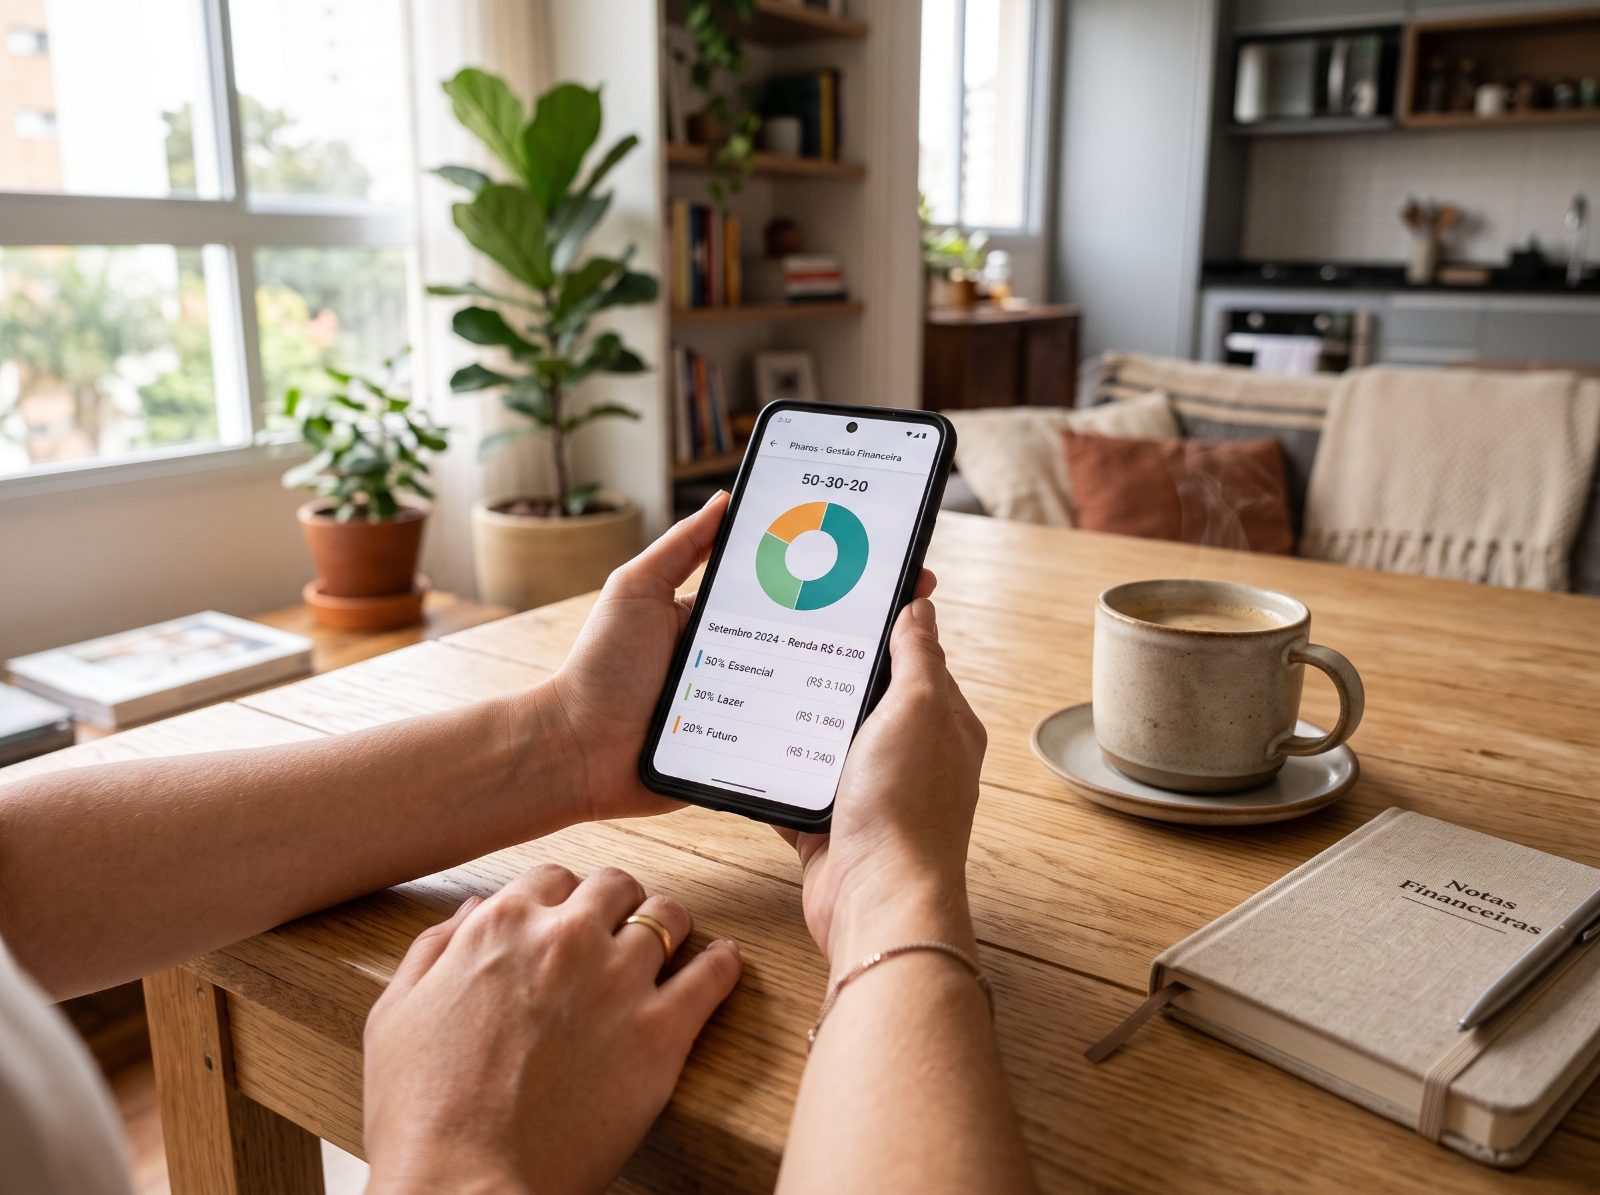
Começar a controlar as finanças cortando todo o lazer é o caminho mais rápido para desistir em menos de um mês. Quando o orçamento parece um castigo diário, qualquer imprevisto vira motivo para chutar o balde e voltar para o endividamento.
Para funcionar na vida real, o planejamento financeiro precisa ser equilibrado e sustentável. É exatamente isso que a regra 50-30-20 propõe para a rotina da sua família.
- Divida a renda em três partes claras
Em vez de se perder em dezenas de categorias complexas, agrupe as entradas líquidas da casa em três grandes blocos:
50% para Necessidades Básicas: aluguel ou parcela do imóvel, condomínio, luz, água, compras de mercado essenciais e transporte. Se a casa tem uma renda líquida de R$ 6.000, até R$ 3.000 devem cobrir o custo de vida indispensável.
30% para Estilo de Vida e Lazer: refeições fora de casa, assinaturas de streaming, passeios no fim de semana e compras pessoais (R$ 1.800 no mesmo exemplo).
20% para Futuro e Metas: reserva para imprevistos, quitação de parcelas atrasadas e investimentos para projetos da família (R$ 1.200 do total).
- Ajuste o padrão sem medidas drásticas
Se as suas despesas fixas já consomem 70% ou 80% do salário hoje, não se cobre mudar tudo do dia para a noite.
Revise assinaturas e planos de internet ou celular que não estão sendo aproveitados ao máximo.
Negocie despesas periódicas para abrir fôlego mês a mês.
Reduza gradativamente pequenos excessos até os percentuais se aproximarem da meta ideal.
"Orçamento familiar não existe para proibir seus gastos, mas para dar permissão de gastar sem culpa nem surpresas no fim do mês."
Como o Pharos ajuda nisso Tentar acompanhar esses percentuais anotando em cadernos ou preenchendo planilhas manuais dá trabalho e quase sempre acaba em abandono.
Dentro do Pharos, você distribui suas categorias conforme essa lógica e visualiza em tempo real a evolução de cada bloco. O app sinaliza com antecedência quando o limite de estilo de vida estiver próximo do teto, permitindo que a família tome decisões conscientes antes que a fatura feche no vermelho.
Artigo escrito por Rafael Camargo, Educador Financeiro e Especialista do Pharos.